A inadimplência não termina na porta da casa de quem deve, poderá provocar redução nas vendas, desaceleração da indústria e recessão econômica.
Endividamento das famílias alcança níveis históricos, dívidas chegam a R$ 597,4 bilhões e consumo perde fôlego. O retrato econômico do país expõe uma população cada vez mais pressionada pelas contas, pelos juros e pela dificuldade de fechar o mês.
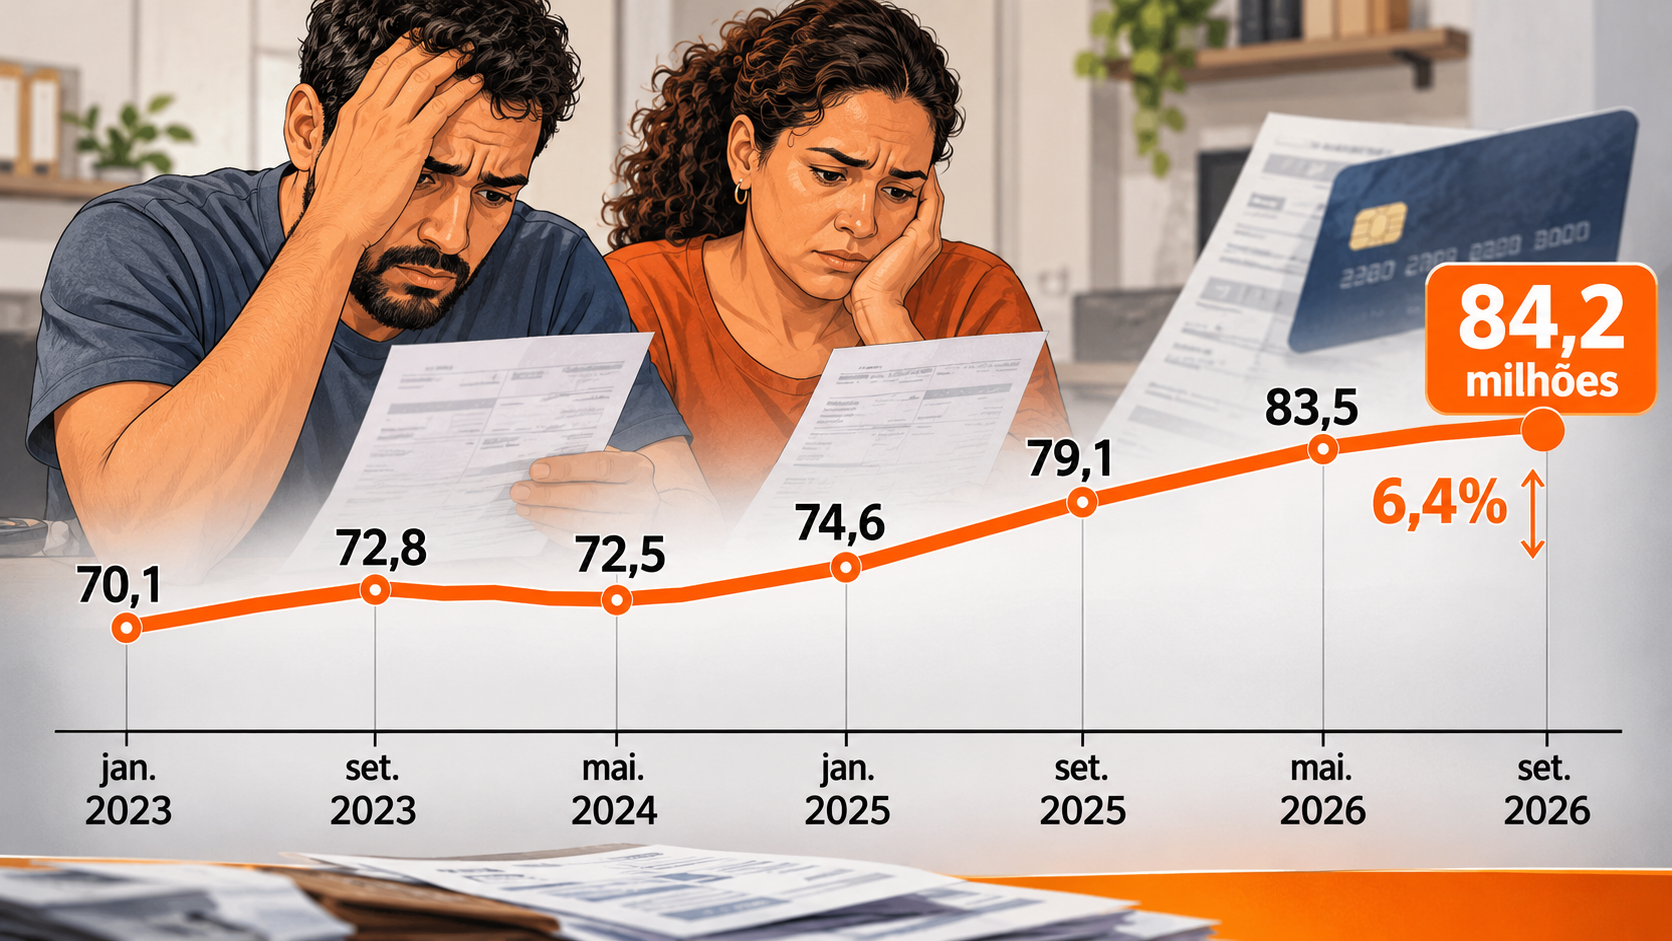
A inadimplência entre pessoas físicas chegou a 84,2 milhões de consumidores em setembro, recorde na série histórica da Serasa. Em agosto, eram 83,9 milhões de negativados. As pessoas que estão em situação de inadimplência devem mais aos bancos, aos cartões de crédito, financeira, luz e água.
Quando o cidadão começa a atrasar não apenas o cartão de crédito, mas também a conta de energia elétrica, água e outros serviços essenciais, o problema deixa de ser simplesmente uma questão de organização financeira. Passa a indicar uma dificuldade concreta de manutenção do orçamento doméstico.
O levantamento também mostra que as mulheres representam 50,5% dos inadimplentes, enquanto os homens correspondem a 49,5%. Os devedores na faixa de 41 a 60 anos representam 35,7% , enquanto de 26 a 40 anos são 33,2% e os mais jovens representam 11% dos inadimpletes.
A CONTA CHEGA À ECONOMIA
Quando milhões de consumidores deixam de pagar suas contas, o comércio sente primeiro. Com menos dinheiro disponível e maior comprometimento da renda, as famílias reduzem compras, adiam a aquisição de bens, cortam despesas e restringem o consumo ao essencial.
O comércio vende menos. A indústria recebe menos encomendas. Prestadores de serviços perdem clientes. Pequenas e médias empresas enfrentam dificuldades para manter o faturamento e pagar seus próprios compromissos.
Forma-se um círculo econômico perigoso: menos consumo significa menor circulação de dinheiro, menor atividade empresarial e, dependendo da intensidade e da duração desse processo, redução de investimentos e empregos.
É nesse contexto que surge o risco de desaceleração econômica. Se a deterioração do crédito e do consumo se prolongar, poderá contribuir para um cenário recessivo.
A RESPONSABILIDADE DO GOVERNO E OS LIMITES DAS RENEGOCIAÇÕES
O crescimento da inadimplência durante o atual governo Lula, iniciado em janeiro de 2023, exige uma avaliação econômica responsável.
O governo federal tem parcela de culpa no momento em que gasta mais que arrecada e eleva as taxas de juros e inflação, pois a inadimplência é influenciada por diferentes fatores: juros, inflação, renda, emprego, condições de crédito, decisões das instituições financeiras e comportamento do consumo.
Portanto, cabe ao governo responder pelos resultados de sua política econômica e apresentar medidas capazes de enfrentar o problema.
Programas de renegociação, como o Desenrola, podem ajudar milhões de pessoas a recuperar o acesso ao crédito. Porém, renegociar uma dívida não significa necessariamente resolver a situação financeira de uma família.
Se o consumidor continua com renda insuficiente, juros elevados e despesas superiores à sua capacidade de pagamento, existe o risco de voltar a se endividar.
O desafio não é apenas limpar o nome dos brasileiros, mas criar condições econômicas para que eles consigam mantê-lo limpo e voltar a consumir.
Isso exige responsabilidade fiscal, controle da inflação, crédito com custos compatíveis com a capacidade de pagamento, geração de empregos e crescimento sustentável da renda.
O BRASIL PODE CRESCER COM 84 MILHÕES DE INADIMPLENTES?
Essa é uma das perguntas que os números da Serasa colocam diante do país.
Uma economia saudável depende de consumidores com capacidade de compra, empresas com condições de investir e um sistema financeiro que consiga conceder crédito sem transformar o endividamento em uma armadilha.
O crescimento econômico não pode ser medido apenas pelo volume de crédito concedido, pelo dinheiro que circula ou pelos indicadores positivos de determinados setores. É necessário observar se a renda chega ao orçamento das famílias e se existe capacidade real de pagamento.
Com 84,2 milhões de brasileiros inadimplentes e quase R$ 600 bilhões em dívidas acumuladas, o país enfrenta um problema que ultrapassa as estatísticas financeiras.
O número representa milhões de histórias de pessoas que perderam a capacidade de honrar compromissos, famílias que precisam escolher quais contas pagar e consumidores que encontram dificuldades para participar normalmente da economia.
O alerta está dado: não existe crescimento econômico sustentável quando uma parcela tão expressiva da população perde sua capacidade de consumo e passa a trabalhar para pagar dívidas.
O governo poderia devolver boa parte da arrecada com investimento em obras de infraestrutura, movimentar a economia, gerar emprego e renda. Temos um país continental com necessidade de melhorar o modal-ferroviário, metrôs, novas hidroelétricas, ampliação de portos e aeroportos.
O Brasil precisa olhar para além dos indicadores oficiais e enfrentar uma pergunta fundamental: de que adianta estimular o consumo por meio do crédito se milhões de brasileiros já não conseguem pagar aquilo que compraram?
Jornal Curitiba News – Economia